Ditulis oleh: Khairunnisa Indah Aryani
Jakarta – Kabar mengenai pajak transaksi digital 2026 mulai 9 November menarik perhatian masyarakat dan pelaku usaha. Banyak pihak mempertanyakan apakah pemerintah akan mengenakan Pajak Pertambahan Nilai (PPN) atas transfer antarbank dan pembayaran digital.
Direktorat Jenderal Pajak (DJP) pun memberikan klarifikasi bahwa transfer uang pribadi tidak otomatis terkena PPN. Isu tersebut sebenarnya berkaitan dengan Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri (SPP-TDLN).
Lantas, bagaimana aturan sebenarnya dan transaksi apa saja yang terdampak?
SPP-TDLN Bukan Pajak Baru
Pemerintah telah menerapkan SPP-TDLN sejak 25 September 2026 melalui ketentuan PMK Nomor 49 Tahun 2026.
Sistem ini bertujuan memperkuat pemungutan PPN atas barang dan jasa digital luar negeri. Karena itu, kabar mengenai 9 November bukan berarti pemerintah memberlakukan pajak baru atas seluruh transaksi perbankan.
Baca juga: SPP-TDLN Mulai 10 September, Ini Dampaknya bagi Perusahaan
Transaksi Apa Saja yang Terkena PPN?
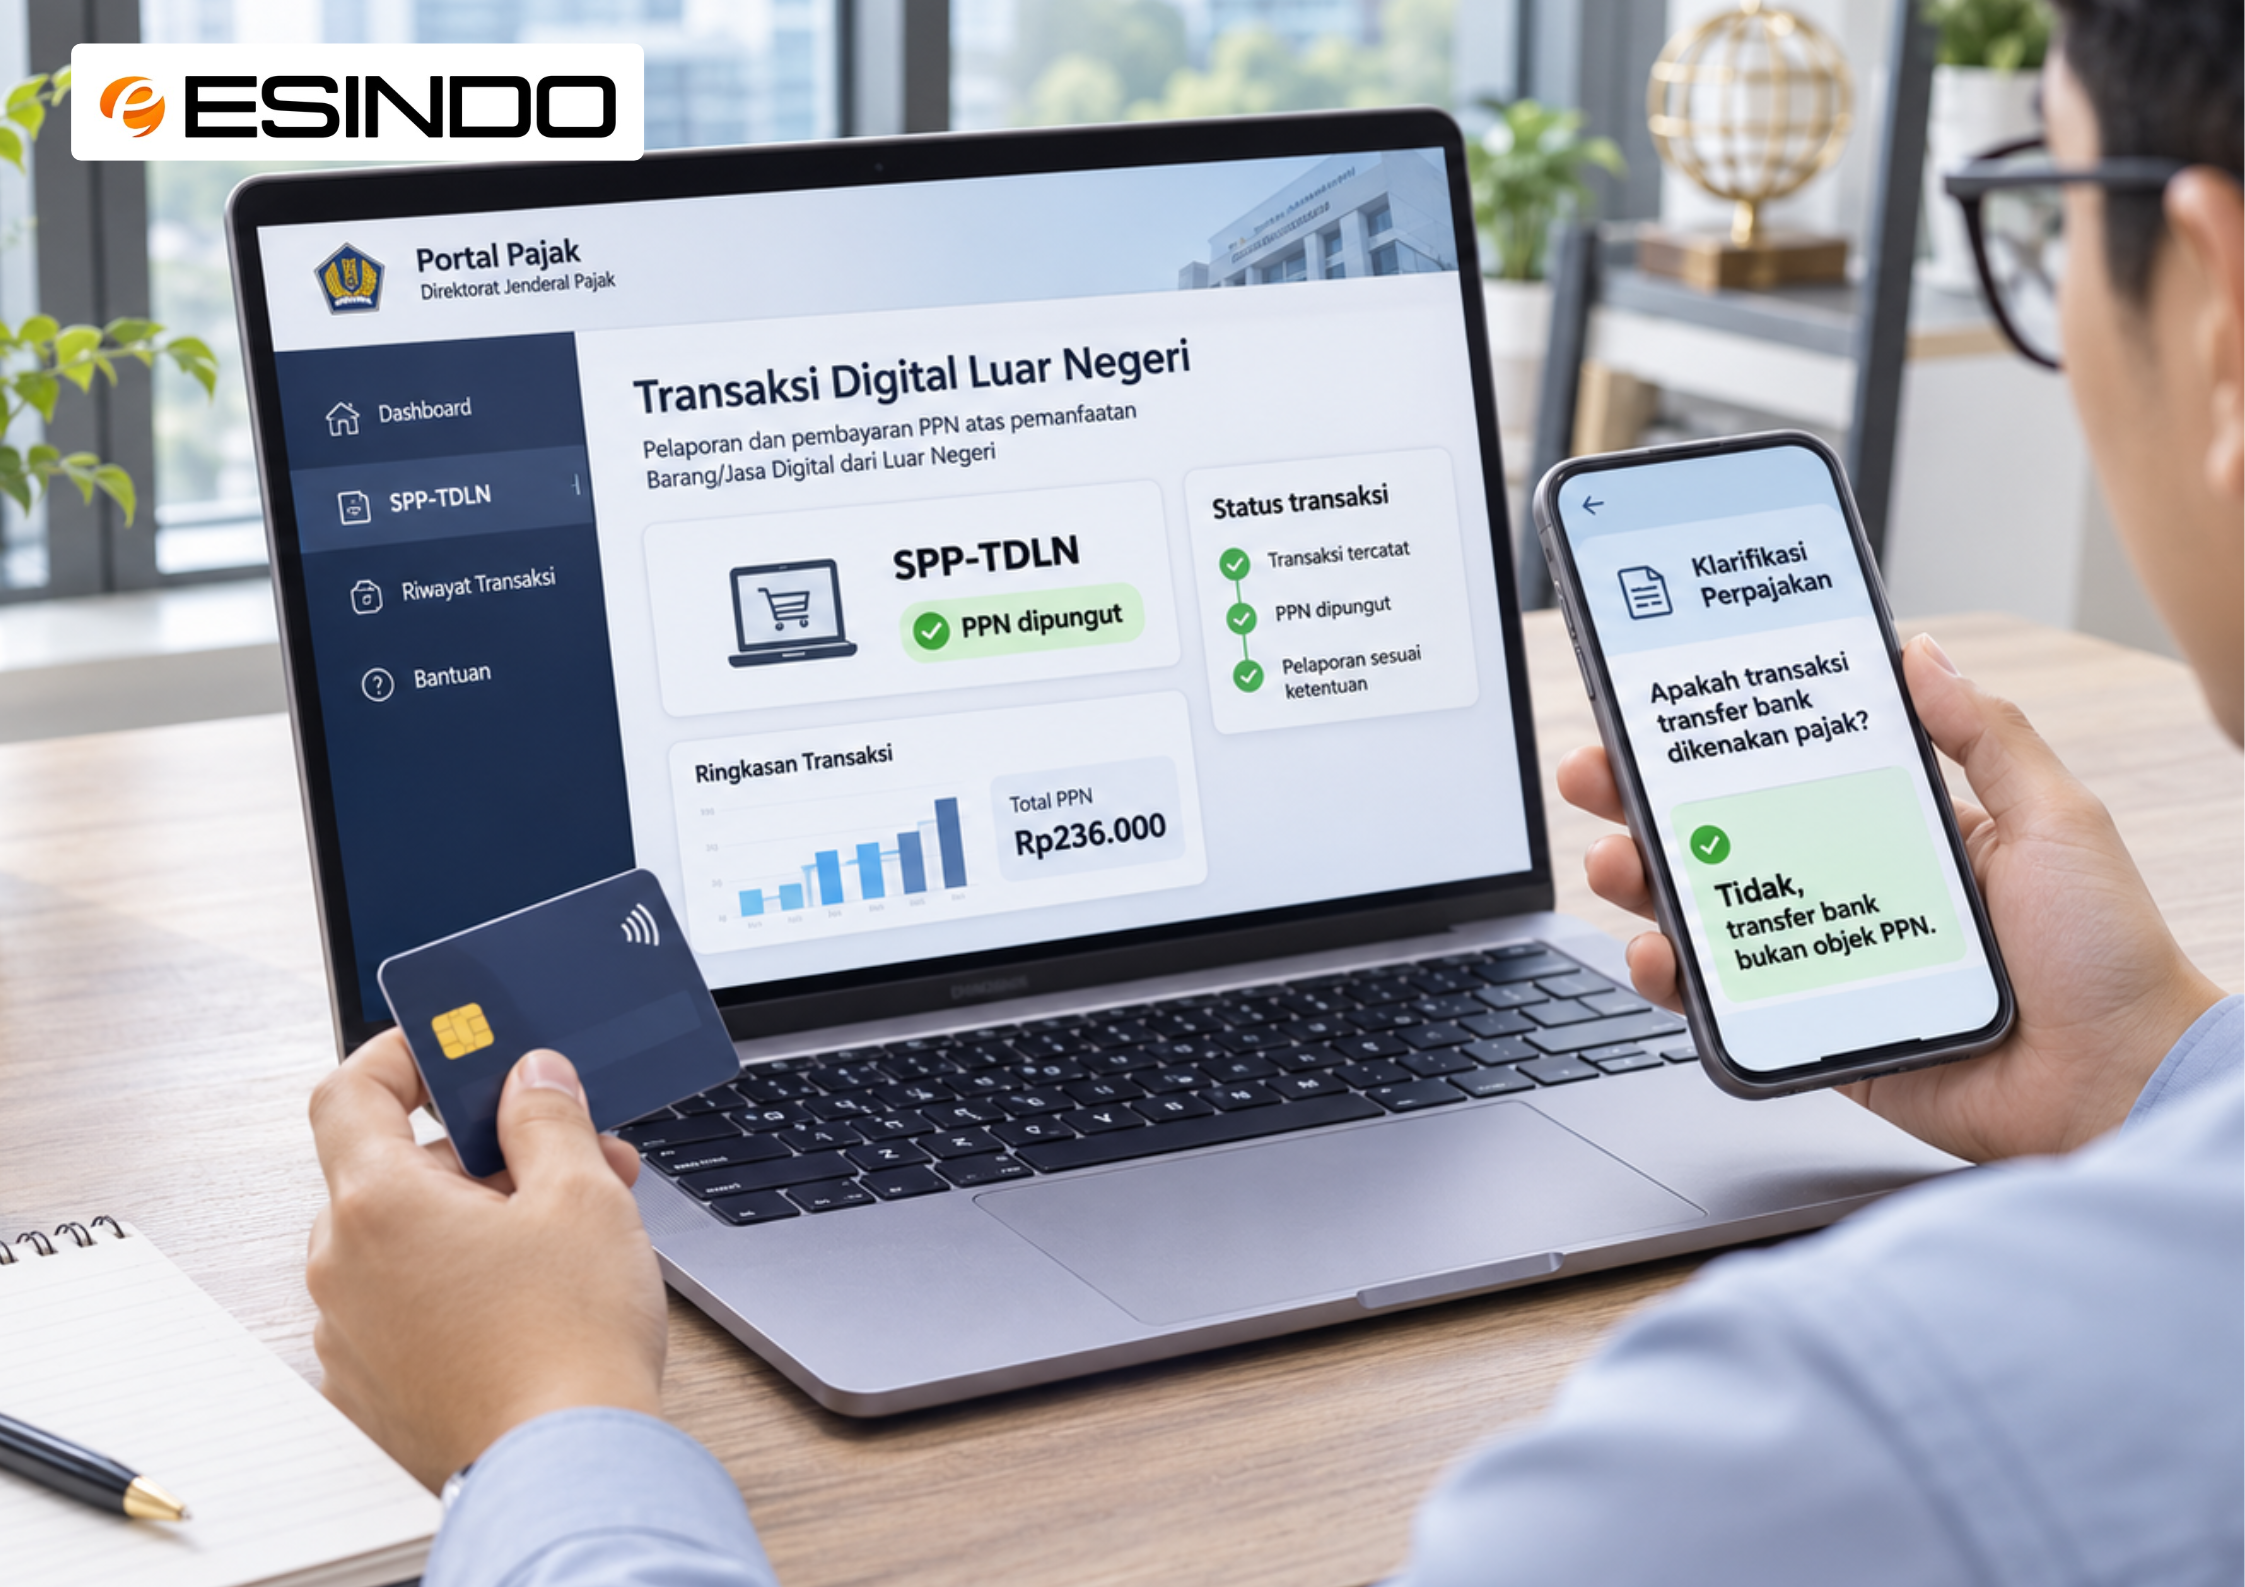
Pemerintah mengenakan PPN berdasarkan jenis transaksi, bukan metode pembayaran.
Transfer dana pribadi atau pengiriman uang kepada keluarga tidak otomatis menimbulkan kewajiban PPN. Sebaliknya, pembelian aplikasi, langganan software, layanan cloud, dan streaming luar negeri berpotensi terkena PPN.
SPP-TDLN juga melengkapi mekanisme PPN Perdagangan Melalui Sistem Elektronik (PMSE). Dengan begitu, sistem ini tidak kembali memungut PPN atas transaksi yang sudah melalui pemungutan PPN PMSE.
Berapa Tarif PPN yang Berlaku?
SPP-TDLN tidak memperkenalkan tarif pajak baru yaitu Pasal 7 ayat (2) PMK 49/2026 mengatur formula penghitungan PPN sebesar 11/111 dari nilai pembayaran termasuk pajak.
Sebagai contoh, pembayaran layanan digital sebesar Rp1.110.000 sudah mencakup PPN sebesar Rp110.000.
Baca juga: Uji Kompetensi Perpajakan 2026: Cara Daftar, Skema Ujian, dan Materi Tingkat A, B, dan C
Mengapa Bank Ikut Terlibat?
DJP melibatkan enam penyedia fasilitas pembayaran pada tahap awal, yaitu BRI, BNI, Bank Mandiri, BTN, BSI, dan LinkAja.
Pihak-pihak tersebut membantu memungut PPN atas transaksi digital luar negeri yang memenuhi ketentuan. Namun, mekanisme ini tidak otomatis mengenakan pajak atas seluruh transaksi nasabah.
Apa Dampaknya bagi Perusahaan?
Perusahaan yang menggunakan layanan digital luar negeri perlu memastikan ketepatan pemungutan dan pencatatan PPN.
Berdasarkan Pasal 10 PMK 49/2026, bill statement atau dokumen sejenis dapat menjadi dokumen yang setara dengan faktur pajak jika memenuhi persyaratan.
Perusahaan juga dapat mengkreditkan PPN sebagai Pajak Masukan sesuai ketentuan. Salah satu syaratnya adalah alamat email atau nomor telepon pembeli tercatat dalam administrasi DJP.
Karena itu, tim keuangan dan perpajakan perlu mencocokkan tagihan, bukti pembayaran, dan dokumen pemungutan PPN secara berkala.
Kesimpulannya, masyarakat dan pelaku usaha perlu memahami bahwa pajak transaksi digital 2026 berfokus pada pemungutan PPN atas transaksi digital luar negeri tertentu, bukan seluruh transfer perbankan. Selain itu, SPP-TDLN bukan pajak baru atas transfer bank. Kebijakan ini berfokus pada pemungutan PPN atas transaksi digital luar negeri tertentu.
Baca juga: Sebelum Tutup Buku 2026, Cek 4 Hal Ini pada Transaksi Afiliasi