Ditulis oleh: Khairunnisa Indah Aryani
Jakarta – Menjelang Q4, perusahaan sudah memiliki cukup banyak data untuk melihat apakah pembukuan dan pelaporan pajak masih sejalan. Perusahaan tidak perlu menunggu closing atau penyusunan SPT Tahunan PPh Badan. Tax Review dan rekonsiliasi pajak lebih awal dapat membantu perusahaan menemukan selisih, memahami penyebabnya, dan menentukan langkah yang perlu dilakukan sebelum akhir tahun.
Lalu, bagian mana yang sebaiknya mulai dicek?
Omzet Pembukuan vs Pelaporan PPN
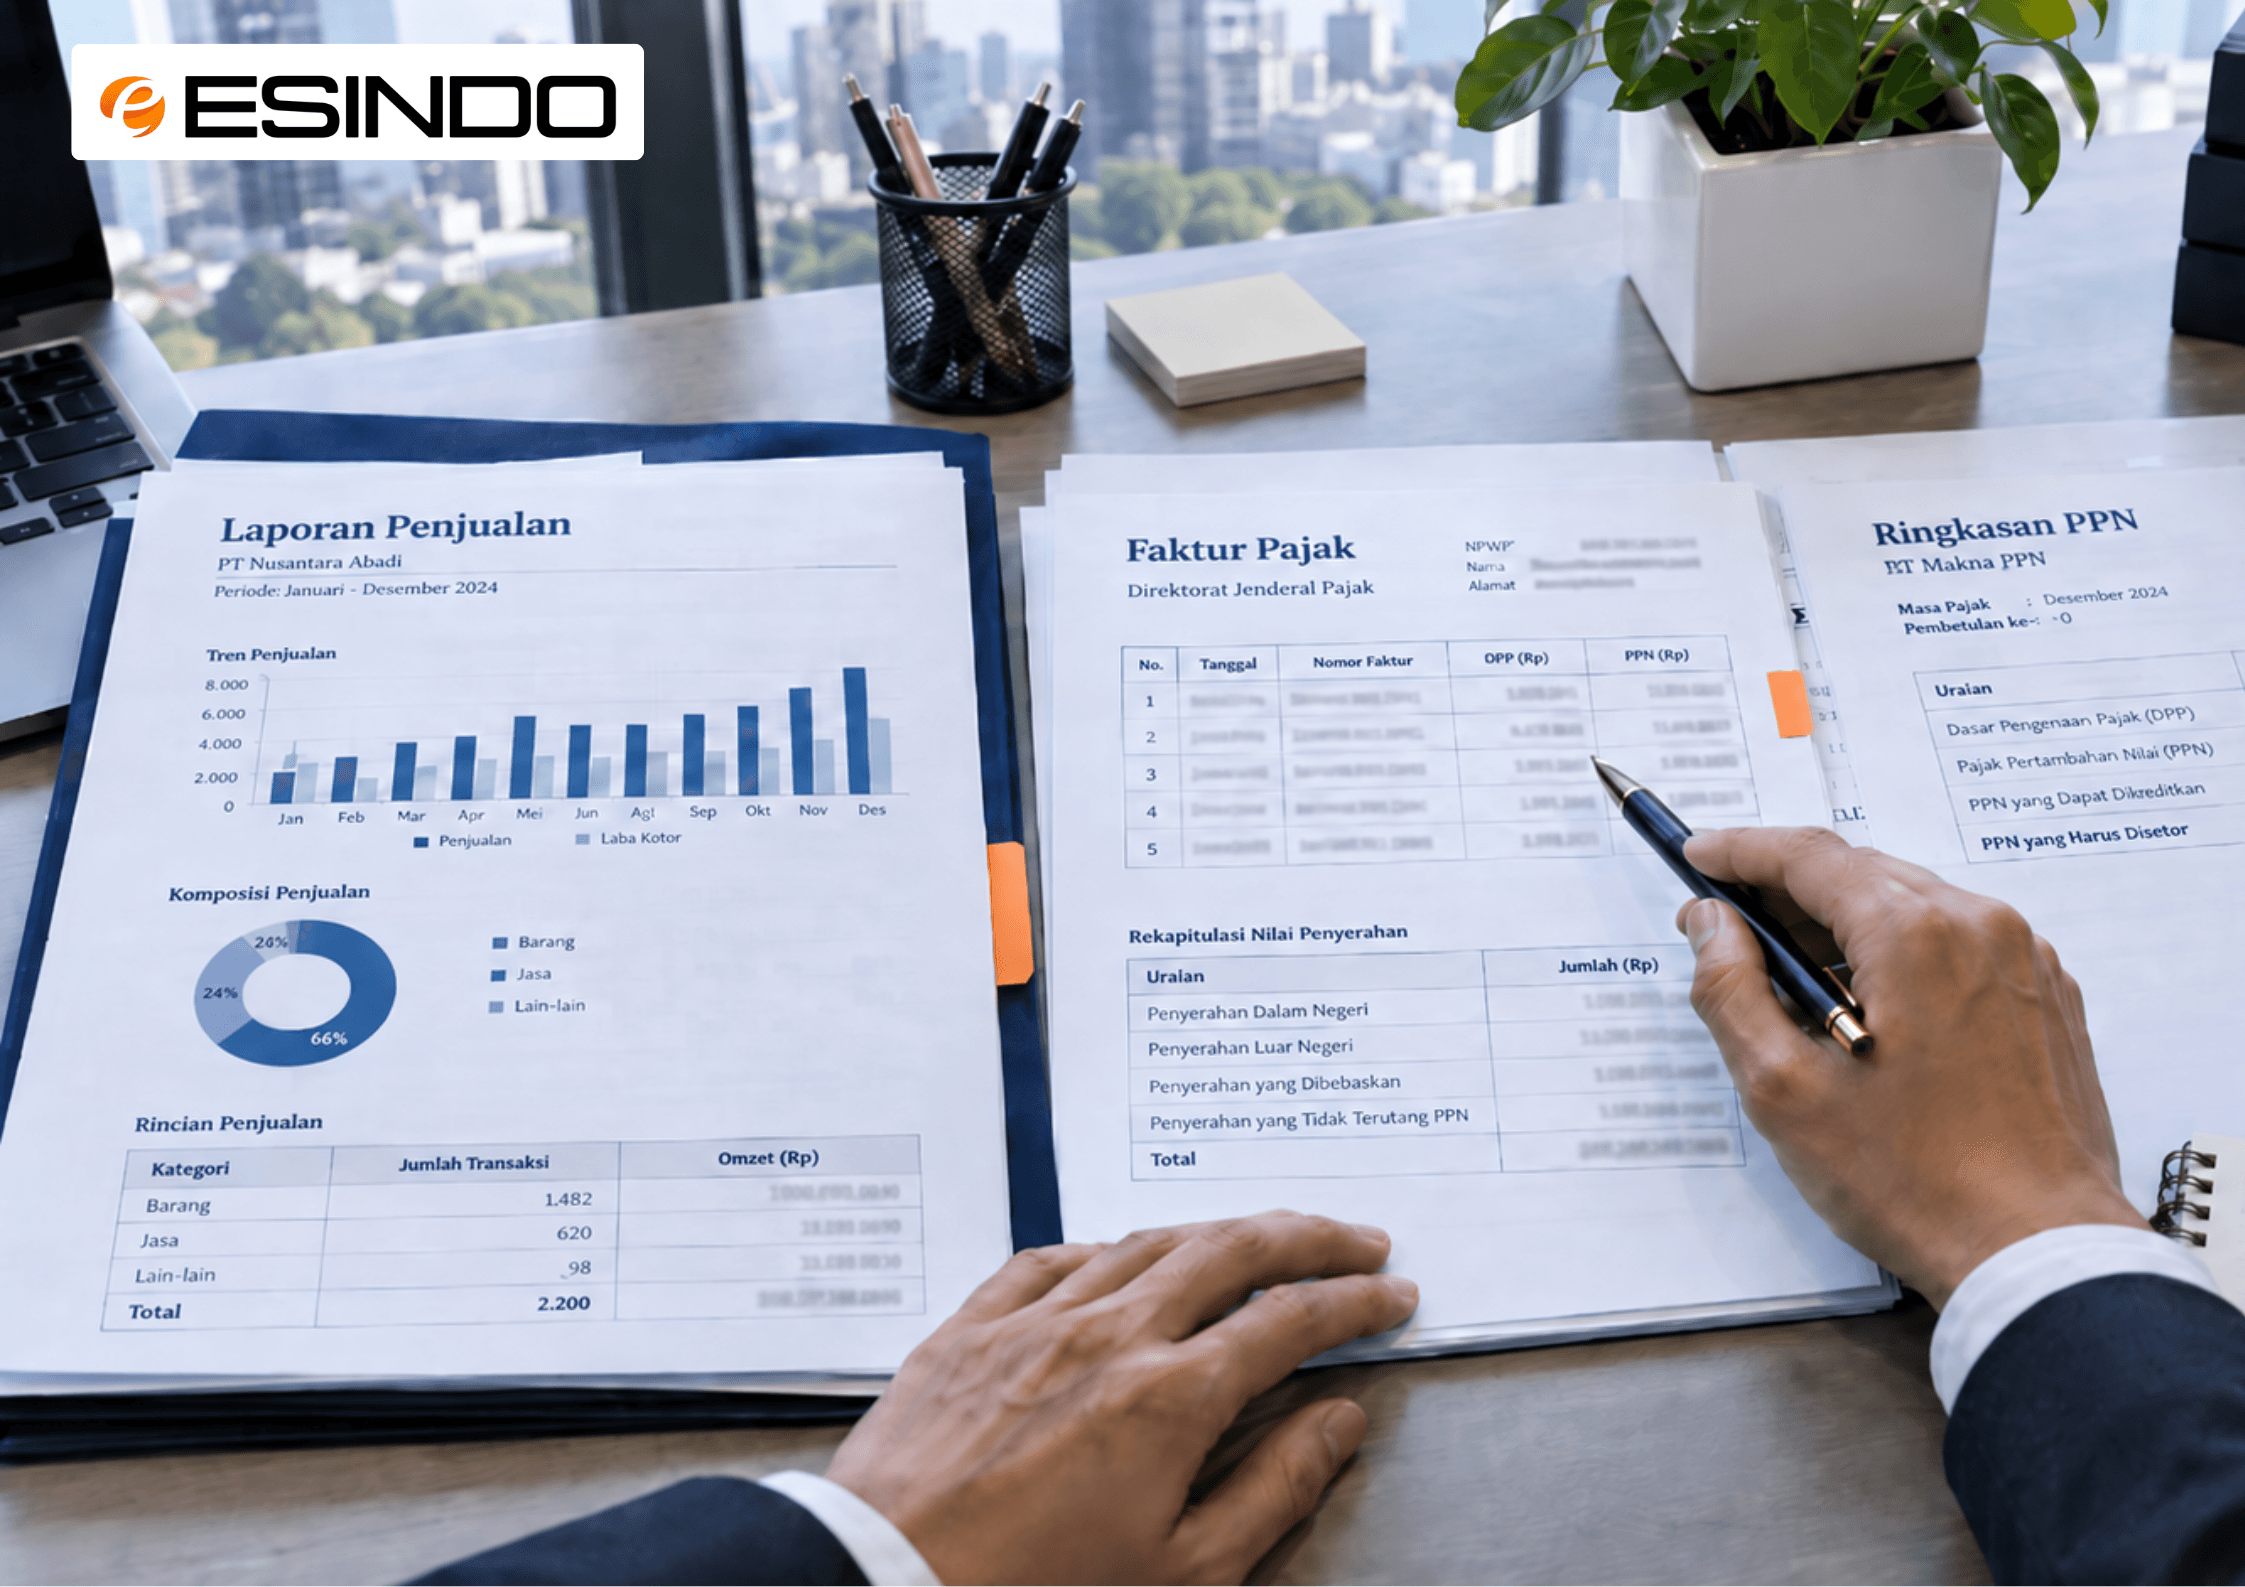
Perusahaan dapat mulai dengan membandingkan omzet dalam laporan keuangan dengan nilai penyerahan dalam pelaporan PPN. Perbedaan waktu pengakuan, uang muka, retur, atau karakter transaksi tertentu dapat menghasilkan angka yang berbeda. Selisih tersebut tidak selalu menunjukkan kesalahan, tetapi perusahaan perlu mengetahui sumbernya dan memiliki penjelasan yang memadai.
Baca juga: SPP-TDLN Mulai 10 September, Ini Dampaknya bagi Perusahaan
Biaya vs Pemotongan PPh
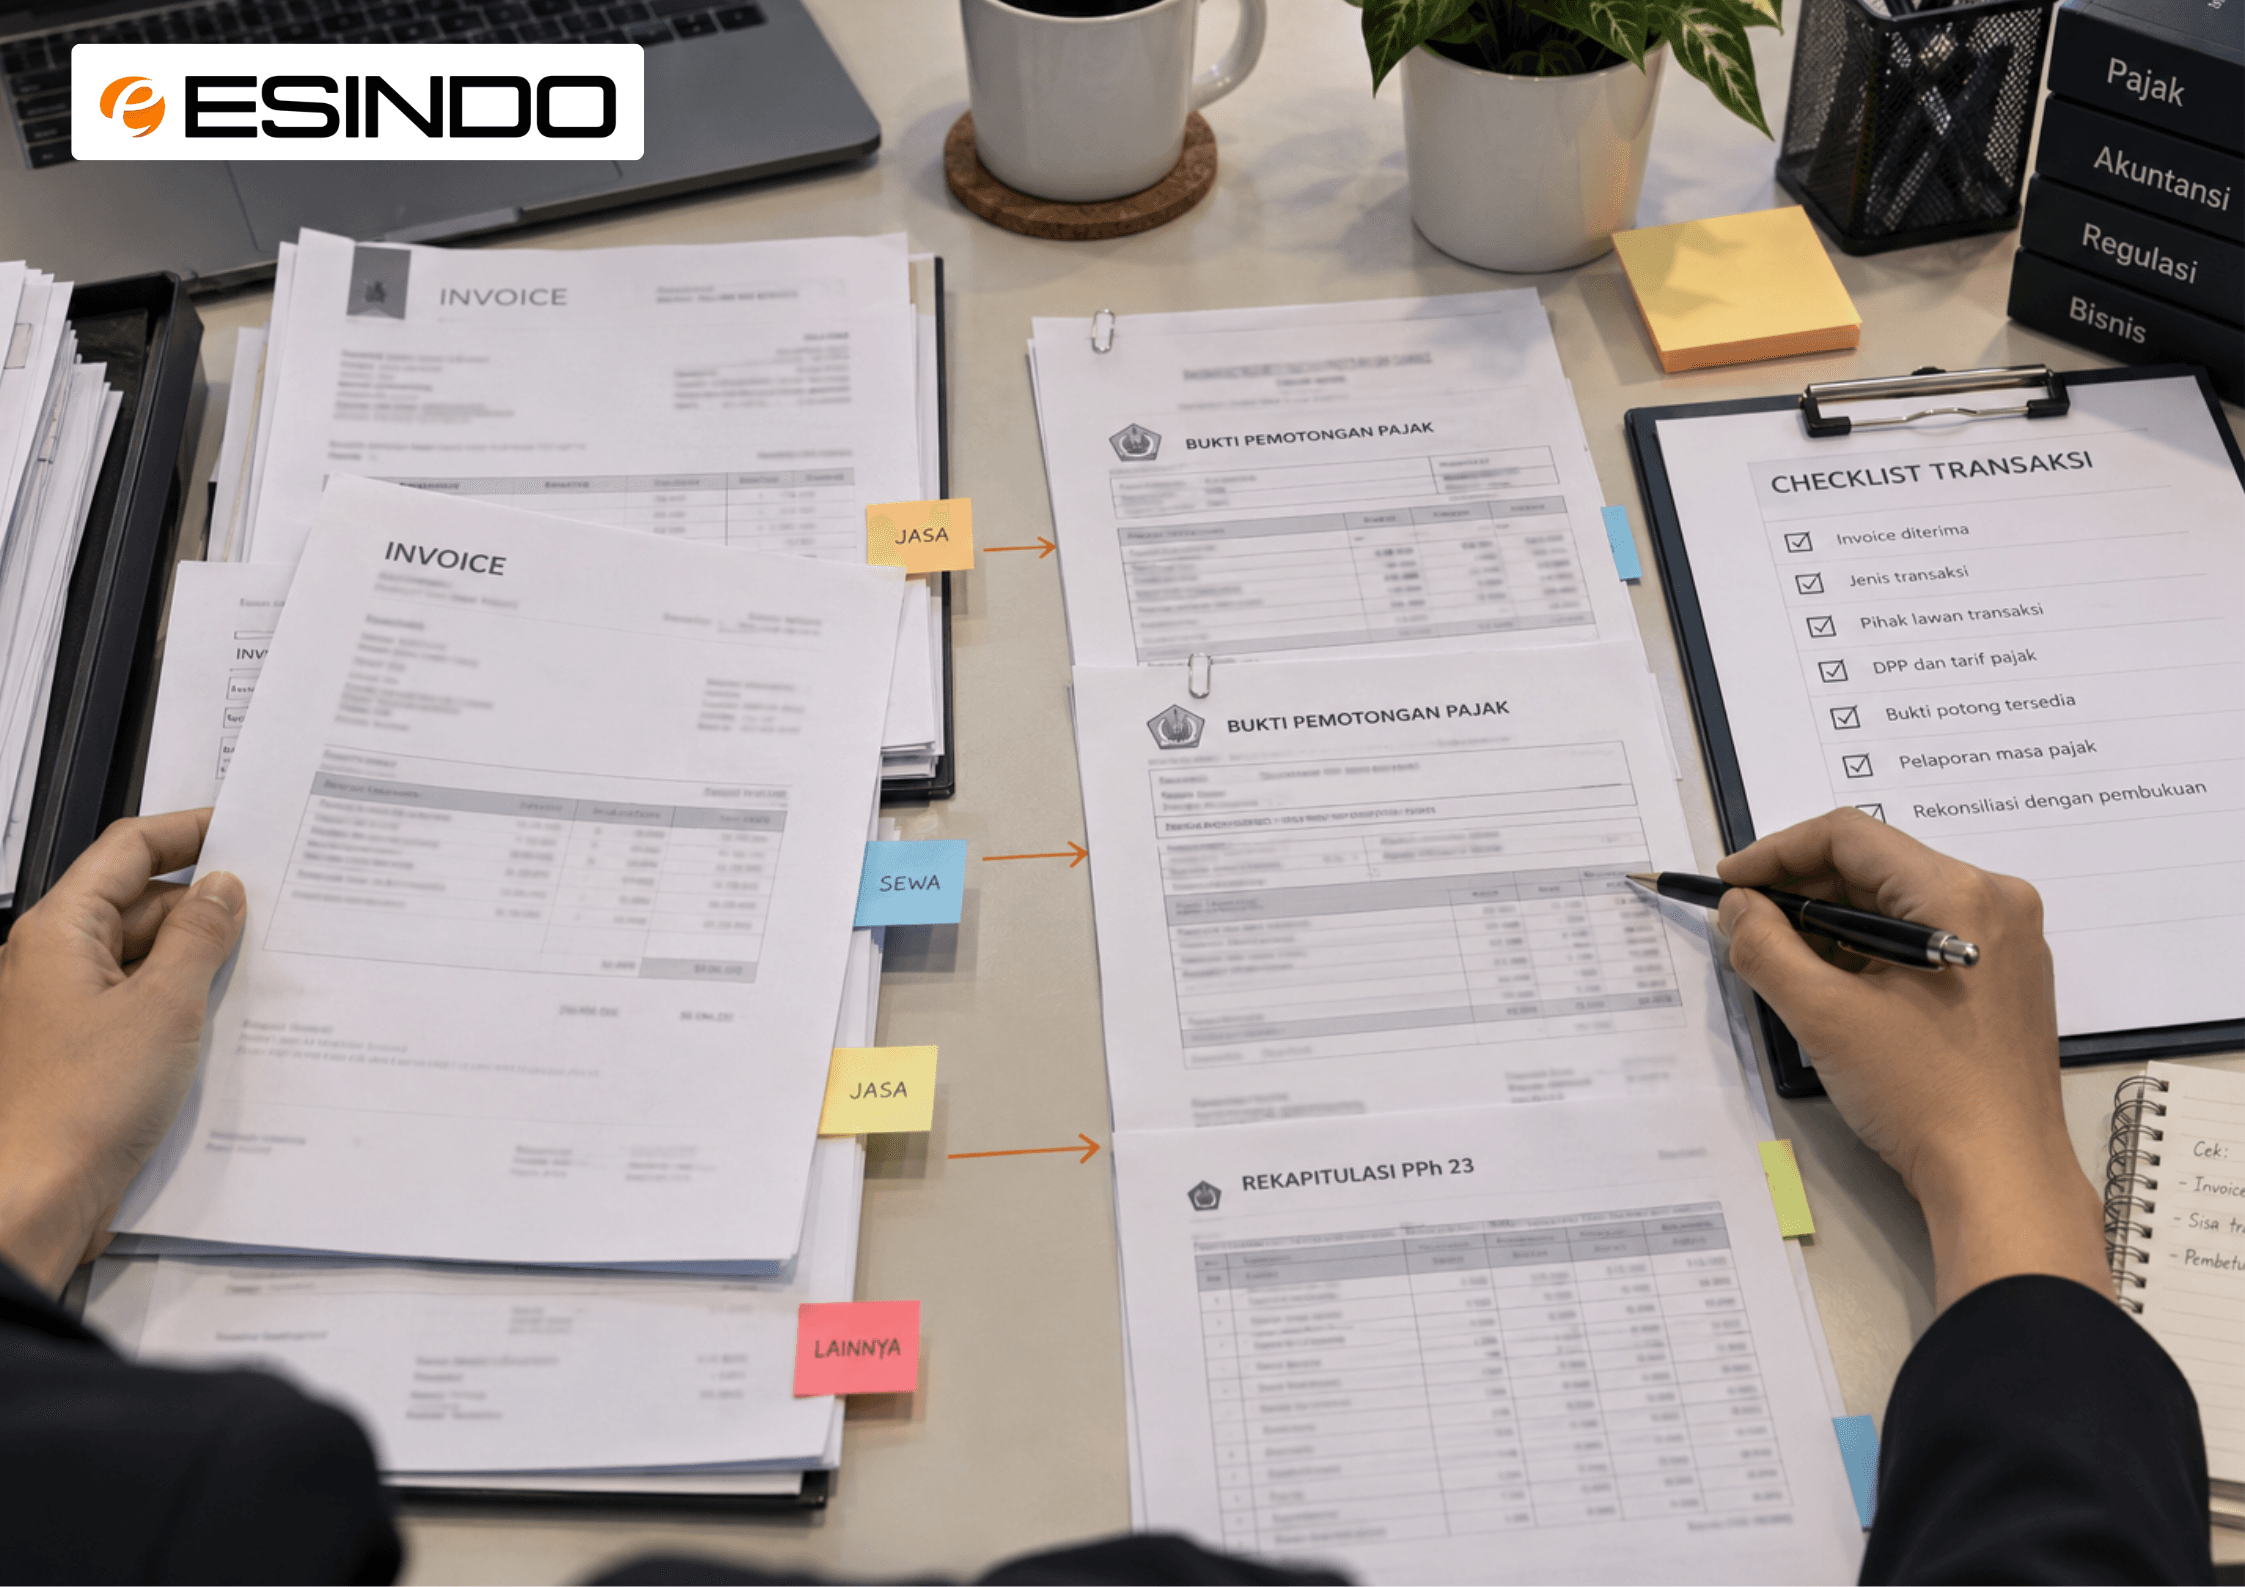
Setelah pendapatan, perusahaan dapat mengecek apakah transaksi biaya sudah sejalan dengan kewajiban pemotongan PPh. Jenis pajaknya dapat berbeda sesuai karakter transaksi dan pihak yang menerima penghasilan, mulai dari PPh Pasal 23, PPh Pasal 4 ayat (2), hingga PPh Pasal 26. Rekonsiliasi ini membantu perusahaan menemukan transaksi yang masih memerlukan konfirmasi atas perlakuan pajaknya.
Payroll vs PPh Pasal 21
Data payroll juga perlu perusahaan bandingkan dengan penghitungan PPh Pasal 21. Gaji, bonus, tunjangan, serta natura atau kenikmatan yang menjadi objek pajak dapat memengaruhi nilai pajak yang harus perusahaan hitung. Pengecekan sejak awal membantu perusahaan menemukan perbedaan sebelum proses akhir tahun dimulai.
Pembelian vs Pajak Masukan
Perusahaan juga perlu mencocokkan transaksi pembelian dengan Pajak Masukan yang perusahaan kreditkan. Pastikan tim memiliki Faktur Pajak dan dokumen transaksi yang memadai, serta cek apakah Pajak Masukan tersebut memenuhi ketentuan pengkreditan. Langkah sederhana ini dapat membantu tim lebih cepat menelusuri sumber perbedaan.
Baca juga: Mengatasi Selisih Invoice dan Faktur Pajak Siap Coretax
Laba Komersial vs Perkiraan Laba Fiskal
Data hampir sembilan bulan berjalan sudah dapat memberikan gambaran awal mengenai posisi PPh Badan 2026. Perusahaan dapat mulai memetakan potensi koreksi fiskal, memperkirakan kredit pajak, serta melihat kemungkinan posisi pajak pada akhir tahun. Dengan gambaran tersebut, manajemen memiliki waktu lebih panjang untuk menyiapkan cash flow dan keputusan bisnis.
Jangan Tunggu Closing
Coretax DJP mengintegrasikan berbagai proses administrasi perpajakan dalam satu sistem. Karena itu, perusahaan semakin perlu menjaga konsistensi antara pembukuan, dokumen transaksi, dan pelaporan pajak.
Tax Review sebelum Q4 memberi perusahaan waktu untuk menemukan selisih, memahami penyebabnya, dan menentukan langkah perbaikan sebelum closing tiba.