Ditulis oleh: Khairunnisa Indah Aryani
Jakarta – Staf pajak internal dapat menangani faktur pajak, bukti potong, SPT, hingga administrasi melalui Coretax. Namun, pekerjaan tersebut tidak otomatis menjadikan karyawan sebagai Kuasa.
Untuk menentukan kebutuhan SKT, perusahaan perlu memahami peran dan kewenangan yang dijalankan karyawan. Ada karyawan yang hanya mengurus administrasi, ada yang mewakili perusahaan karena kedudukannya, dan ada pula yang secara khusus menerima kuasa.
Administrasi dan Role Access Coretax Tidak Otomatis Memerlukan SKT
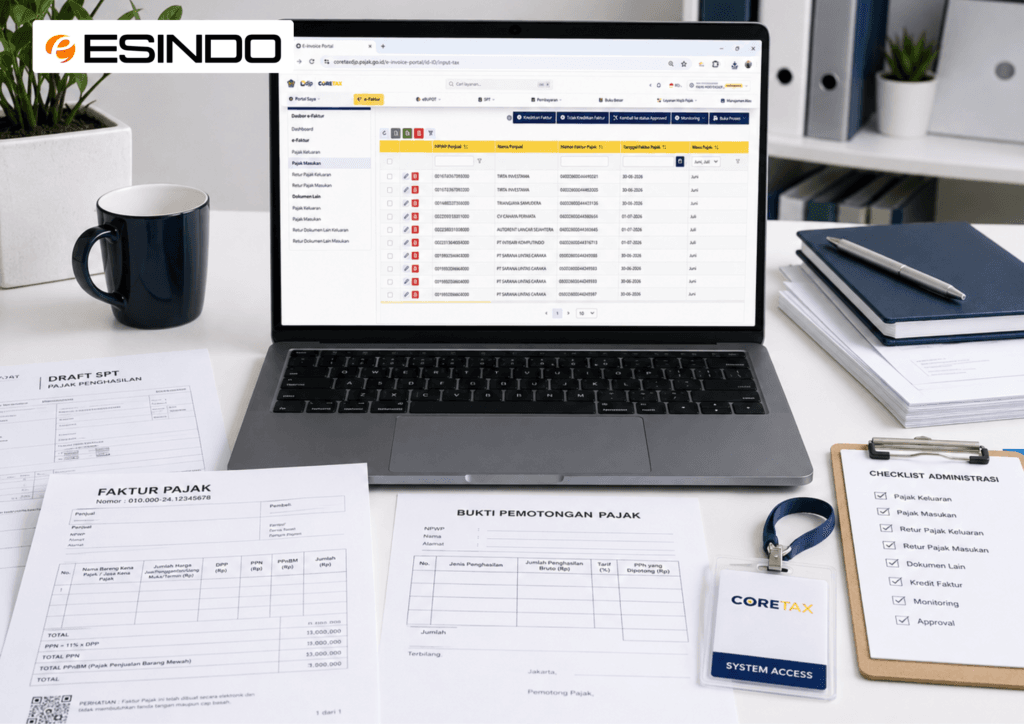
Perusahaan dapat menugaskan staf pajak untuk menjalankan administrasi perpajakan sekaligus memberikan role access Coretax sesuai kebutuhan. Melalui akses tersebut, karyawan dapat menjalankan fungsi seperti drafter, signer, maupun pekerjaan administratif lainnya.
Selama karyawan menjalankan fungsi tersebut dan tidak menerima kuasa, SKT tidak menjadi persyaratan. Artinya, kewenangan dalam Coretax berbeda dengan kewenangan untuk bertindak sebagai Kuasa Wajib Pajak.
Selain kewenangan administratif, perusahaan juga perlu mengenali pihak yang dapat bertindak sebagai Wakil Wajib Pajak.
Baca juga: Kuasa Wajib Pajak 2027, Brevet Tak Lagi Cukup?
Wakil Wajib Pajak Berbeda dengan Kuasa
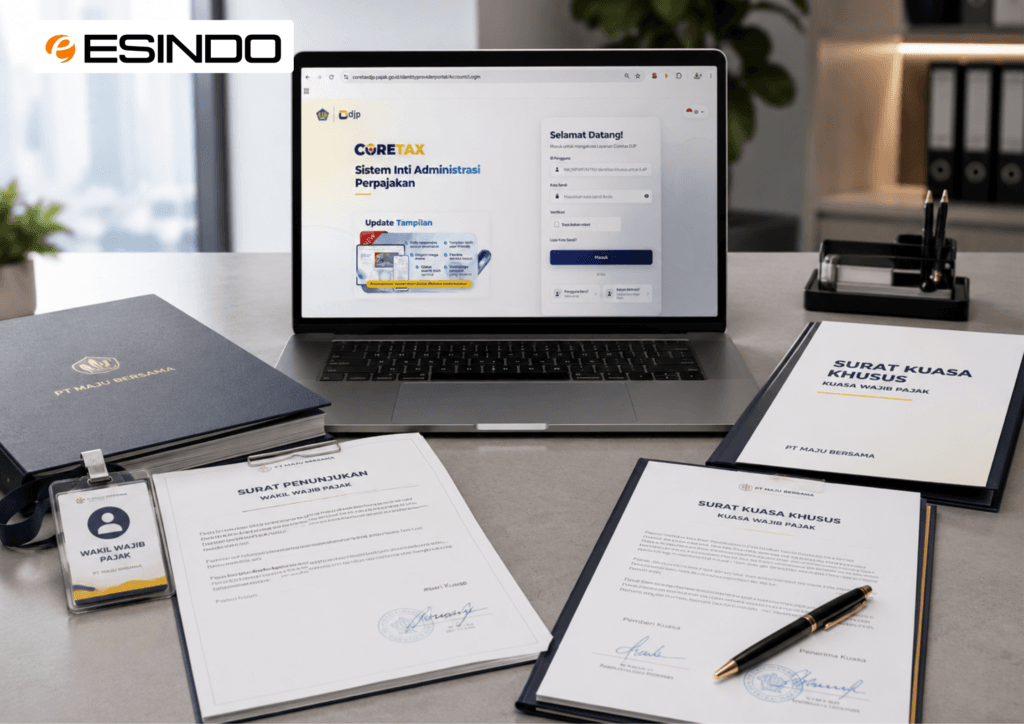
Wakil Wajib Pajak mewakili perusahaan karena kedudukannya sesuai ketentuan perpajakan. Kewenangan tersebut melekat pada posisinya sehingga ia tidak memerlukan Surat Kuasa Khusus maupun SKT untuk bertindak sebagai wakil.
Berbeda dengan wakil, Kuasa Wajib Pajak memperoleh kewenangan melalui penunjukan khusus dari perusahaan. Perbedaan inilah yang menentukan kapan staf pajak internal mulai perlu memperhatikan persyaratan SKT.
Kapan Staf Internal Menjadi Kuasa Wajib Pajak?
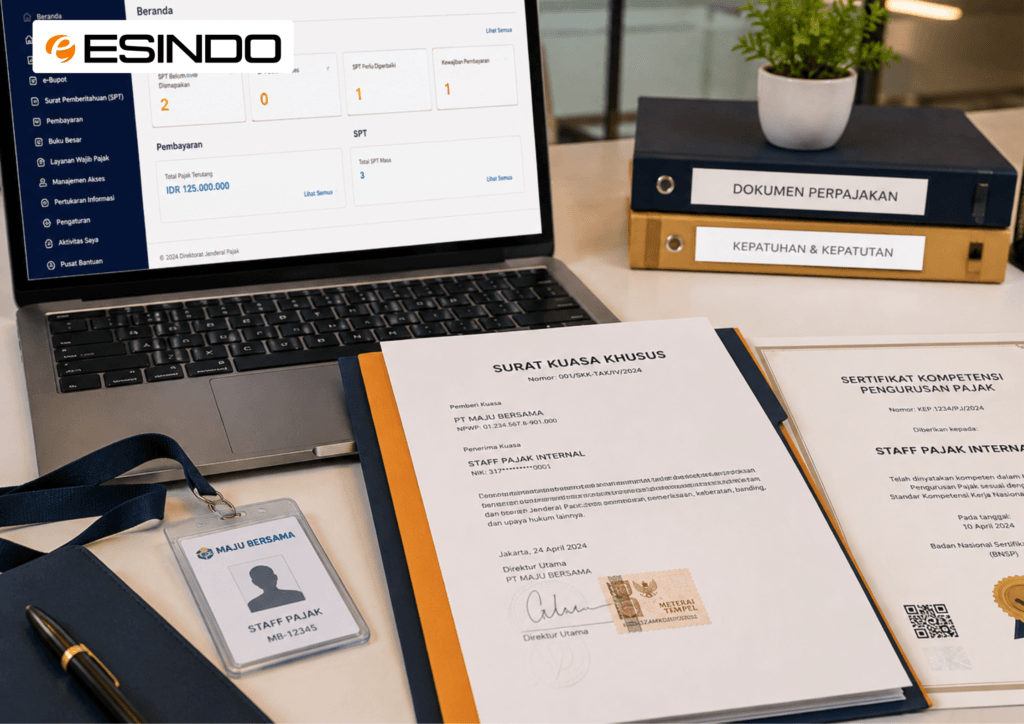
Kebutuhan SKT muncul ketika perusahaan menunjuk staf pajak internal untuk bertindak sebagai kuasa.
Sampai 31 Desember 2026, PMK 44/2026 masih memberikan ketentuan transisi bagi pihak yang memenuhi persyaratan tertentu. Mulai 1 Januari 2027, karyawan yang bertindak sebagai kuasa dan bukan Konsultan Pajak atau anggota keluarga perlu memenuhi persyaratan sebagai Pihak Lain, termasuk memiliki SKT yang masih berlaku.
Dengan demikian, SKT mengikuti peran sebagai kuasa, bukan semata-mata jabatan atau pekerjaan di bagian pajak. Perbedaannya dapat diringkas sebagai berikut.
Baca juga: Strategi Mitigasi Risiko Pemeriksaan PPh Badan Pada Coretax
Siapa yang Perlu dan Tidak Perlu SKT?
Pembagian peran tersebut menentukan kebutuhan SKT sebagai berikut:
| Peran | Kebutuhan SKT |
|---|---|
| Karyawan administratif | Tidak perlu, sepanjang bukan kuasa |
| Karyawan dengan role access Coretax | Tidak perlu, sepanjang bukan kuasa |
| Wakil Wajib Pajak | Tidak perlu |
| Karyawan sebagai Kuasa Wajib Pajak | Mulai 2027 perlu memenuhi persyaratan SKT sebagai Pihak Lain, jika bukan Konsultan Pajak atau anggota keluarga |
Menjelang 2027, perusahaan sebaiknya mulai memetakan fungsi dan kewenangan tax team. Dengan pemetaan tersebut, perusahaan dapat mengetahui siapa yang cukup menjalankan administrasi dan siapa yang perlu dipersiapkan untuk memenuhi persyaratan sebagai kuasa.
Langkah ini tidak hanya membantu perusahaan menentukan kebutuhan SKT secara tepat, tetapi juga memperjelas pembagian kewenangan dalam pengelolaan pajak. Perusahaan dapat memperkuat kesiapan tim dan memperbarui pemahaman regulasi melalui berbagai program pelatihan perpajakan bersama Esindo.